2026 中国谷子经济(二次元 IP 衍生品)市场观察
2026 中国谷子经济(二次元 IP 衍生品)市场观察:规模持续扩容,行业迈入高质量分化发展新阶段
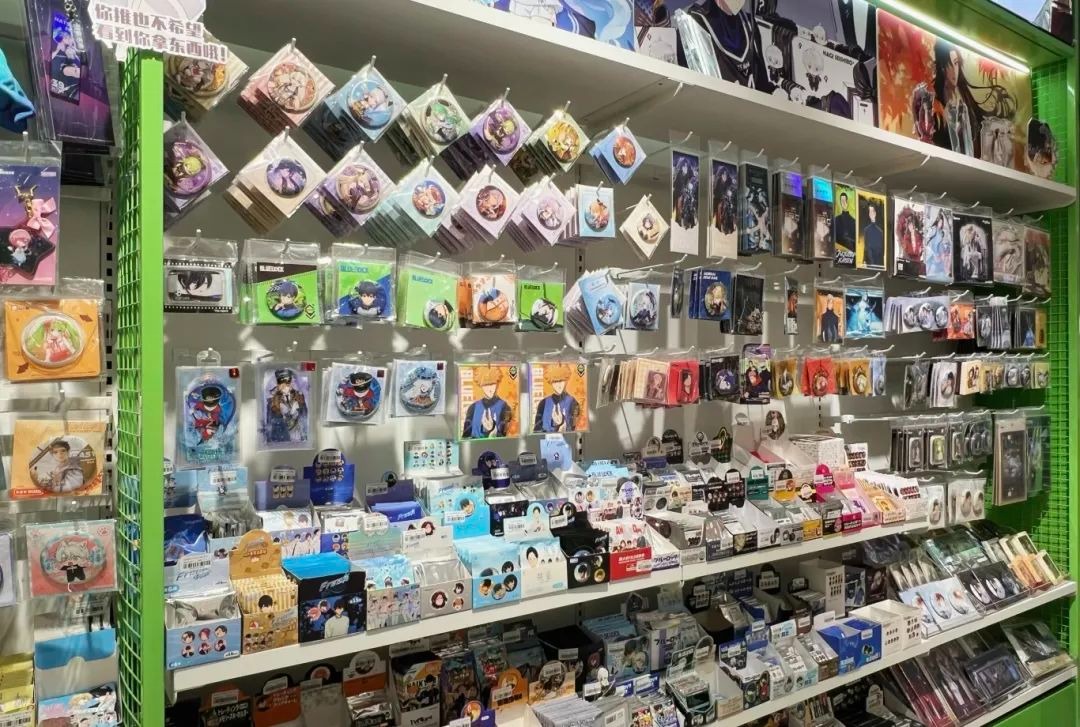 “谷子” 源自英文 “goods” 音译,泛指动漫、网文、游戏 IP 衍生的徽章(吧唧)、立牌、色纸、卡牌、手办、毛绒等实体周边产品,对应的消费圈层俗称 “吃谷”。根据艾媒咨询等机构测算,2026 年中国谷子经济整体市场规模预计达到 2200–2400 亿元,延续增长态势,但行业已经告别 2024-2025 年的野蛮扩张热潮,进入规模增长与结构分化并行的全新周期:一边是市场大盘持续走高、国产 IP 快速崛起;另一边线下门店出现闭店出清潮,行业竞争逻辑从简单铺货转向 IP 深度运营、沉浸式场景体验与供应链综合能力比拼吉林省标准…。本文梳理 2026 年当下行业现状、核心矛盾,并对未来中长期发展路径做出研判。
一、2026 年谷子经济市场现状
1. 大盘规模:增速回落,但绝对体量持续扩张
2024 年国内谷子经济市场规模为1689 亿元,同比增长 40.63%;2025 年市场规模增长至2021 亿元,同比增速回落至近 20%;机构预测2026 全年市场规模将达 2200–2400 亿元,2029 年有望突破 3000 亿元中国经济网。 增速放缓并不代表需求消失:Z 世代与 05 后依旧是核心消费群体,消费底层逻辑是角色情感投射、圈层社交与收藏需求,但消费者行为日趋理性,二手市场投机炒作热度降温,曾经部分稀缺徽章被炒至数万元的现象大幅减少,市场回归 “情绪消费” 本质,而非纯粹的金融炒作标的。
2. 行业结构性分化:闭店潮与优质供给并行,优胜劣汰加剧
行业呈现非常鲜明的冷热两极分化,是 2026 年最突出的产业特征中国经济网:
- 出清的一面:线下门店洗牌加速。2025 上半年全国至少 155 家谷子门店闭店或计划闭店;进入 2026 年,部分城市关店速度达到去年同期两倍。大量个体小店、缺乏 IP 资源仅做简单铺货的连锁品牌承压,库存积压、同质化、租金成本高企、货源不稳定成为主要压力。调研显示,2025 年新开业谷店中约 14% 无法存活满一年,单纯 “卖货” 的门店生存空间被持续压缩吉林省标准…。
- 增长的一面:头部玩家持续扩张,优质供给不断涌入。在大量中小商家退场同时,头部 IP 方、资本加持的平台持续加码:阅文好物 2025 年 IP 衍生品 GMV 突破 11 亿元,较 2024 年实现翻倍增长;TOP TOY 完成大额融资、抖音战略投资谷子消费品牌;全国 2025 全年新开业谷子门店仍达到 1292 家,资源持续向手握独家 IP、具备产品自研、场景运营能力的头部企业集中中国经济网。
3. 地域格局:核心消费城市成型,商圈与二次元业态深度绑定
上海、北京、广州、深圳、成都成为国内五大核心 “吃谷圣地”。以成都为例,当地依托 ComiDay、世界线动漫展等展会资源,天府红、购次元 K88、今站文化广场等商业综合体完成二次元业态改造,把谷子零售、主题快闪、IP 展览、同好社交融合,成为老旧商圈转型的样本;上海百联 ZX 创趣场、北京王府井喜悦购物中心也同样将谷子经济作为商圈年轻化改造的核心抓手,谷子不再只是单独店铺生意,而是城市商业空间的内容组件。 与此同时,二三线城市需求逐步释放,但受制于 IP 货源、社群基础,发展速度显著落后一线核心城市。
4. 供给格局迭代:国产 IP(国谷)崛起,逐步改写海外 IP 主导旧格局
过去国内谷子市场高度依赖日本动漫海外 IP 授权;而 2025-2026 年,国产网文、动漫、游戏 IP 衍生品(国谷)市场份额快速提升,闲鱼数据显示 2025 一季度国产谷子交易额已经达到日谷的 1.2 倍。 以阅文好物为代表,依托《全职高手》《诡秘之主》等头部网文 IP,完成从卡牌、贵金属纪念金钞、毛绒、家居日用等全品类产品开发,叠加线下快闪、痛车、人偶全国巡演等事件营销,形成 “内容-产品-线下体验-社群” 完整闭环。国产 IP 优势在于本土文化共鸣、授权沟通效率更高,能够深度联动线下文旅、展会,不再简单复刻海外周边的产品范式。但行业也存在痛点:大量中小 IP 缺少长线运营思维,将衍生品视作一次性流量变现工具,缺少持续内容迭代,产品热度快速消退经济日报。
5. 消费场景升级:从单一店铺零售,走向立体化全场景模式
早期谷子消费以线上电商、线下门店 “买货” 为核心;到 2026 年,完整消费链路已经升级为“线上电商 + 线下门店 + 主题快闪 / 痛楼 + 漫展展会 + 文旅联动 + 餐饮联名” 的立体化场景矩阵。 成功的项目不再只售卖实物周边,而是打造沉浸式体验:IP 主题咖啡馆、集章打卡活动、角色人偶巡展、实景 IP 特展,把购买行为延伸为粉丝线下社交、打卡、情感体验;线下场景反哺线上社交传播,UGC 内容又带动商品销售,形成闭环。单纯货架式售卖门店竞争力持续下降,能否提供独家内容与社群体验,成为门店生存分水岭。
6. 出海开始起步,国谷谋求海外增量
国内头部 IP 衍生品企业已经开始布局东南亚等海外市场,将国产 IP 实体周边输出。现阶段出海尚处于早期阶段,挑战来自海外 IP 版权合规、本地化审美适配、跨境供应链、海外渠道搭建;但随着国产动漫、网文在东南亚影响力提升,谷子衍生品出口被视作中国文化贸易的新赛道之一。
7. 政策环境:多地出台扶持政策,产业逐步规范化
北京、深圳、四川、上海等多地政府已经把谷子 / 二次元文创纳入政策扶持框架:四川首次将 “谷子经济” 写入省级服务业政策;北京东城区对 IP 衍生开发项目给予最高 300 万元补贴;深圳将发展谷子经济纳入政府工作报告。政策层面鼓励 IP 开发、场景打造、国潮文创出海,同时行业也面临版权保护、盲抽规则、二手市场监管等规范化课题经济日报。
二、行业现存核心挑战
- 同质化竞争与库存风险突出:大量商家产品趋同,缺少独家 IP 与原创设计;盲抽、限量模式放大库存压力,一旦 IP 热度回落,极易形成巨额积压,中小商家抗风险能力弱。
- IP 短视化运营问题:部分从业者将谷子视作内容的后置变现工具,没有把衍生品纳入 IP 全生命周期规划,IP 热度一过,周边业务随即停滞,难以沉淀长期品牌资产。
- 版权链条复杂,盗版、同人灰色地带难以完全厘清:盗版周边泛滥;同人衍生、授权边界模糊,增加企业合规成本。
- 出海产业链尚不成熟:国谷出海不是简单货物出口,需要匹配海外本地化设计、海外授权、跨境物流、当地渠道,整套产业链还处在搭建阶段。
- 消费理性化带来市场考验:消费者告别盲目跟风,对产品工艺、设计、性价比提出更高要求,单纯依靠 IP 流量红利已经很难撬动销量。
三、2026–2029 中长期发展趋势预判
本章节为行业研判,并非机构确定性预测。
趋势 1:市场持续增长,但增长重心从 “扩张数量” 转向价值提升
大盘规模仍将稳步上行,但不再是遍地开店的粗放时代。未来增量不再来自新开多少门店、SKU 数量扩张,而是单 IP 全品类深度挖掘、高附加值工艺、文化赋能、体验增值;企业比拼的不再是拿货能力,而是 IP 策划、产品设计、事件营销、社群运营综合能力。无法建立差异化的中小商家将持续被市场出清,行业头部集中趋势进一步加强。
趋势 2:国产 IP “国谷” 成为增长主引擎,IP 长线运营成为必修课
国产网文、动漫、游戏 IP 将持续扩大市场占比。行业会逐步抛弃 “短期割韭菜” 的衍生品思路,把谷子开发前置纳入 IP 整体规划:内容创作阶段就同步考虑衍生品可开发性,而不是等作品火了之后再仓促做周边,实现内容与周边双向赋能。像阅文好物对《全职高手》《诡秘之主》的运营模式会被更多本土版权方借鉴,围绕角色生日、重要剧情节点做系列化、分阶段产品企划,拉长 IP 商业生命周期。
趋势 3:线下业态:从 “卖货门店” 进化为 IP 沉浸式文化体验空间
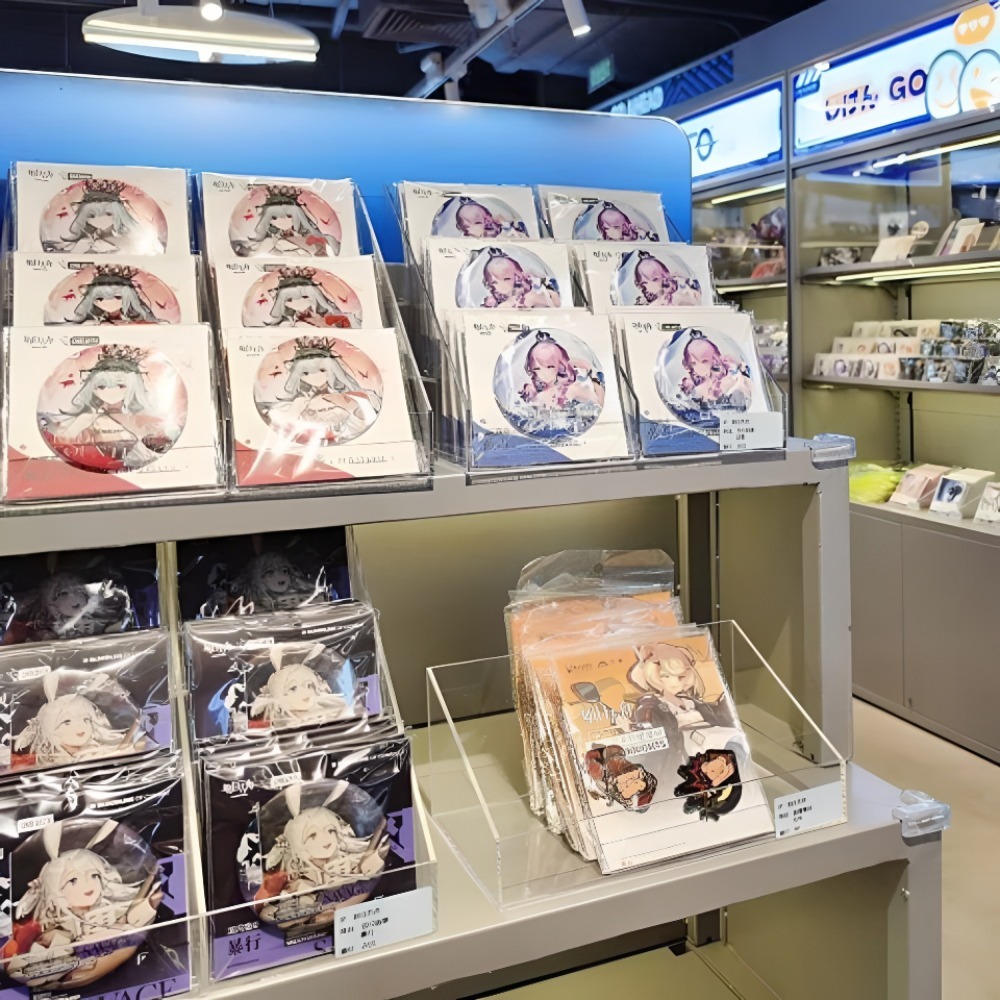
未来谷子线下空间,商品销售只是功能之一,核心是粉丝同好社交、打卡、主题活动的文化场所。单纯铺货型门店生存空间持续收窄;主题快闪、IP 特展、商圈 “痛楼”、文旅联动会成为主流形态;门店会更多结合集章、人偶互动、限定线下专属周边、IP 沙龙活动,用体验带动商品转化。商圈也会不再盲目引入谷店,而是追求 IP 内容质量与整体商圈定位匹配。
趋势 4:线上线下一体化,私域社群、UGC 社交成为运营关键
线上电商不再只是成交渠道,社群运营、二创激励、粉丝共创会成为谷子运营重要一环;线上 UGC 打卡内容反哺线下活动,线下活动素材回流线上传播,线上线下闭环会成为头部项目的标准打法。AI 工具也会逐步渗透:AI 辅助柄图生成、个性化定制周边,但同时 AI 生成衍生品的版权问题也亟待配套规则完善。
趋势 5:国谷出海逐步提速,东南亚作为第一站,从货物出口升级文化输出
随着国产网文、动漫在东南亚渗透率持续走高,国产谷子衍生品出海会进入加速期。初期会以东南亚为核心试点市场;出海将不再只是简单把国内产品直接外销,需要做本地化审美调整、适配当地法规,搭建海外授权、渠道、售后完整链路。谷子出口将不止是消费品贸易,更是中国 IP 文化对外传播的载体。
趋势 6:行业监管规范化加速,版权、盲抽、二手交易规则持续完善
伴随产业规模扩大,监管、行业自律会同步跟进:IP 授权溯源、盗版打击、盲抽概率公示、二手交易市场规范会逐步落地。合规能力会成为企业核心门槛,灰色同人、无授权衍生品生存空间会被压缩,推动行业走向良性有序发展。
四、结语
2026 年的中国谷子经济,处在一个非常典型的 “泡沫出清、内核夯实” 的转型节点:市场规模依旧保持千亿级增长,但过去 “开店即赚钱” 的红利期彻底结束。行业的竞争维度,已经从拿货、铺货、拼价格,升级到 IP 全生命周期策划、产品原创力、沉浸式场景运营、供应链与版权合规综合实力的较量。 国产 IP “国谷” 的崛起是本轮周期最大变量;未来能够穿越周期的企业,不再是单纯的周边零售商,而是懂内容、懂粉丝、懂实体产品、懂线上线下联动的 IP 综合运营商。而线下门店也会完成自我进化,从货架卖场,变成 Z 世代年轻人的兴趣文化社交空间。中长期看,随着国产 IP 内容实力提升、出海链路完善,谷子经济有望从国内情绪消费赛道,成长为中国数字文化贸易的新出口。
数据来源:艾媒咨询《2025-2029 年中国情绪经济消费趋势洞察报告》,经济日报、新眸、36 氪行业调研,阅文集团财报公开披露数据。
熱門頭條新聞
- 2026 暑期国漫市场全景复盘:院线动画票房走高,长视频年番承压,AI 漫剧迎来爆发扩盘
- 《天机行:古朝之影》正式公开:蔡明宏领衔打造盛唐国风回合制 RPG
- 2026 中国谷子经济(二次元 IP 衍生品)市场观察
- Newzoo 预测 2026 年末全球游戏市场规模将达 2139 亿美元,存量运营与爆款 IP 成为下半年核心驱动力
- GamesMarket 2026 行业领袖调研:Arrowhead CEO 剖析欧洲游戏产业挑战、韧性与未来展望
- AI 漫剧行业进入持证上岗时代:版权归属成为产业高质量发展核心命题
- 欧洲动画 IP 授权新模式:前置嵌入创作流程,打造长效动画 IP 宇宙
- Insight ’26:首届后期制作与视效商业大会将于伦敦举办