2026 中國穀子經濟(二次元 IP 衍生品)市場觀察
2026 中國穀子經濟(二次元 IP 衍生品)市場觀察:規模持續擴容,行業邁入高質量分化發展新階段
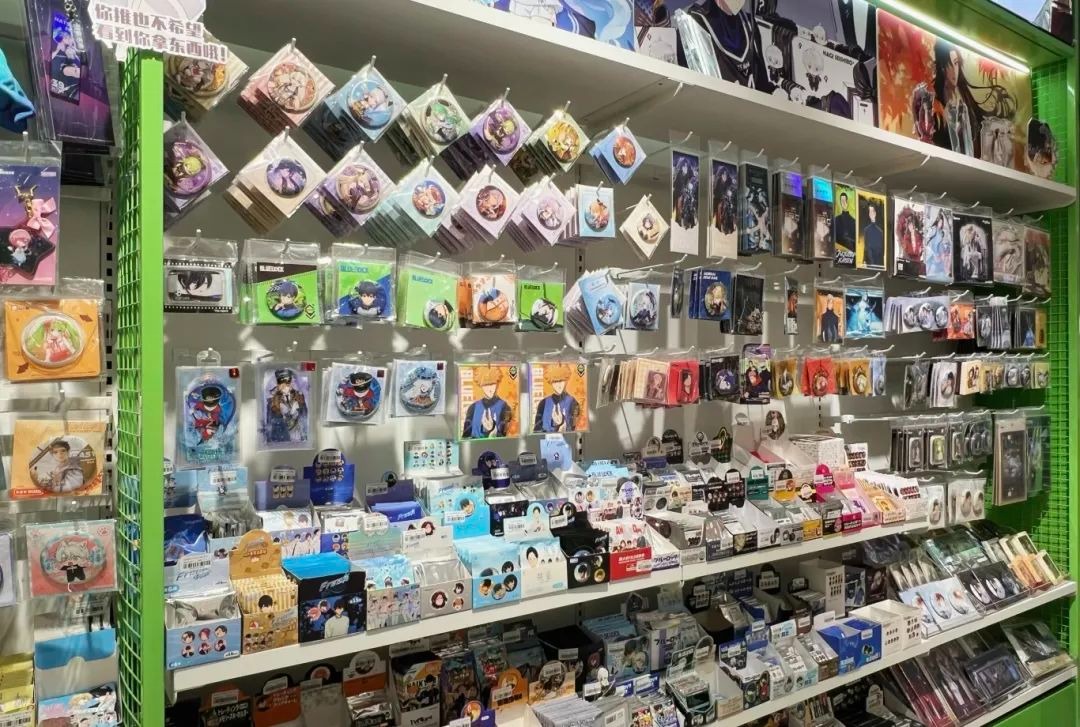 “穀子” 源自英文 “goods” 音譯,泛指動漫、網文、遊戲 IP 衍生的徽章(吧唧)、立牌、色紙、卡牌、手辦、毛絨等實體周邊產品,對應的消費圈層俗稱 “吃穀”。根據艾媒諮詢等機構測算,2026 年中國穀子經濟整體市場規模預計達到 2200–2400 億元,延續增長態勢,但行業已經告別 2024-2025 年的野蠻擴張熱潮,進入規模增長與結構分化並行的全新週期:一邊是市場大盤持續走高、國產 IP 快速崛起;另一邊線下門店出現閉店出清潮,行業競爭邏輯從簡單鋪貨轉向 IP 深度運營、沉浸式場景體驗與供應鏈綜合能力比拼吉林省標準…。本文梳理 2026 年當下行業現狀、核心矛盾,並對未來中長期發展路徑做出研判。
一、2026 年穀子經濟市場現狀
1. 大盤規模:增速回落,但絕對體量持續擴張
2024 年國內穀子經濟市場規模為1689 億元,同比增長 40.63%;2025 年市場規模增長至2021 億元,同比增速回落至近 20%;機構預測2026 全年市場規模將達 2200–2400 億元,2029 年有望突破 3000 億元中國經濟網。 增速放緩並不代表需求消失:Z 世代與 05 後依舊是核心消費群體,消費底層邏輯是角色情感投射、圈層社交與收藏需求,但消費者行為日趨理性,二手市場投機炒作熱度降溫,曾經部分稀缺徽章被炒至數萬元的現象大幅減少,市場回歸 “情緒消費” 本質,而非純粹的金融炒作標的。
2. 行業結構性分化:閉店潮與優質供給並行,優勝劣汰加劇
行業呈現非常鮮明的冷熱兩極分化,是 2026 年最突出的產業特徵中國經濟網:
- 出清的一面:線下門店洗牌加速。2025 上半年全國至少 155 家穀子門店閉店或計畫閉店;進入 2026 年,部分城市關店速度達到去年同期兩倍。大量個體小店、缺乏 IP 資源僅做簡單鋪貨的連鎖品牌承壓,庫存積壓、同質化、租金成本高企、貨源不穩定成為主要壓力。調研顯示,2025 年新開業穀店中約 14% 無法存活滿一年,單純 “賣貨” 的門店生存空間被持續壓縮吉林省標準…。
- 增長的一面:頭部玩家持續擴張,優質供給不斷湧入。在大量中小商家退場同時,頭部 IP 方、資本加持的平臺持續加碼:閱文好物 2025 年 IP 衍生品 GMV 突破 11 億元,較 2024 年實現翻倍增長;TOP TOY 完成大額融資、抖音戰略投資穀子消費品牌;全國 2025 全年新開業穀子門店仍達到 1292 家,資源持續向手握獨家 IP、具備產品自研、場景運營能力的頭部企業集中中國經濟網。
3. 地域格局:核心消費城市成型,商圈與二次元業態深度綁定
上海、北京、廣州、深圳、成都成為國內五大核心 “吃穀聖地”。以成都為例,當地依託 ComiDay、世界線動漫展等展會資源,天府紅、購次元 K88、今站文化廣場等商業綜合體完成二次元業態改造,把穀子零售、主題快閃、IP 展覽、同好社交融合,成為老舊商圈轉型的樣本;上海百聯 ZX 創趣場、北京王府井喜悅購物中心也同樣將穀子經濟作為商圈年輕化改造的核心抓手,穀子不再只是單獨店鋪生意,而是城市商業空間的內容組件。 與此同時,二三線城市需求逐步釋放,但受制於 IP 貨源、社群基礎,發展速度顯著落後一線核心城市。
4. 供給格局迭代:國產 IP(國穀)崛起,逐步改寫海外 IP 主導舊格局
過去國內穀子市場高度依賴日本動漫海外 IP 授權;而 2025-2026 年,國產網文、動漫、遊戲 IP 衍生品(國穀)市場份額快速提升,閑魚數據顯示 2025 一季度國產穀子交易額已經達到日穀的 1.2 倍。 以閱文好物為代表,依託《全職高手》《詭秘之主》等頭部網文 IP,完成從卡牌、貴金屬紀念金鈔、毛絨、家居日用等全品類產品開發,疊加線下快閃、痛車、人偶全國巡演等事件行銷,形成 “內容-產品-線下體驗-社群” 完整閉環。國產 IP 優勢在於本土文化共鳴、授權溝通效率更高,能夠深度聯動線下文旅、展會,不再簡單複刻海外周邊的產品範式。但行業也存在痛點:大量中小 IP 缺少長線運營思維,將衍生品視作一次性流量變現工具,缺少持續內容迭代,產品熱度快速消退經濟日報。
5. 消費場景升級:從單一店鋪零售,走向立體化全場景模式
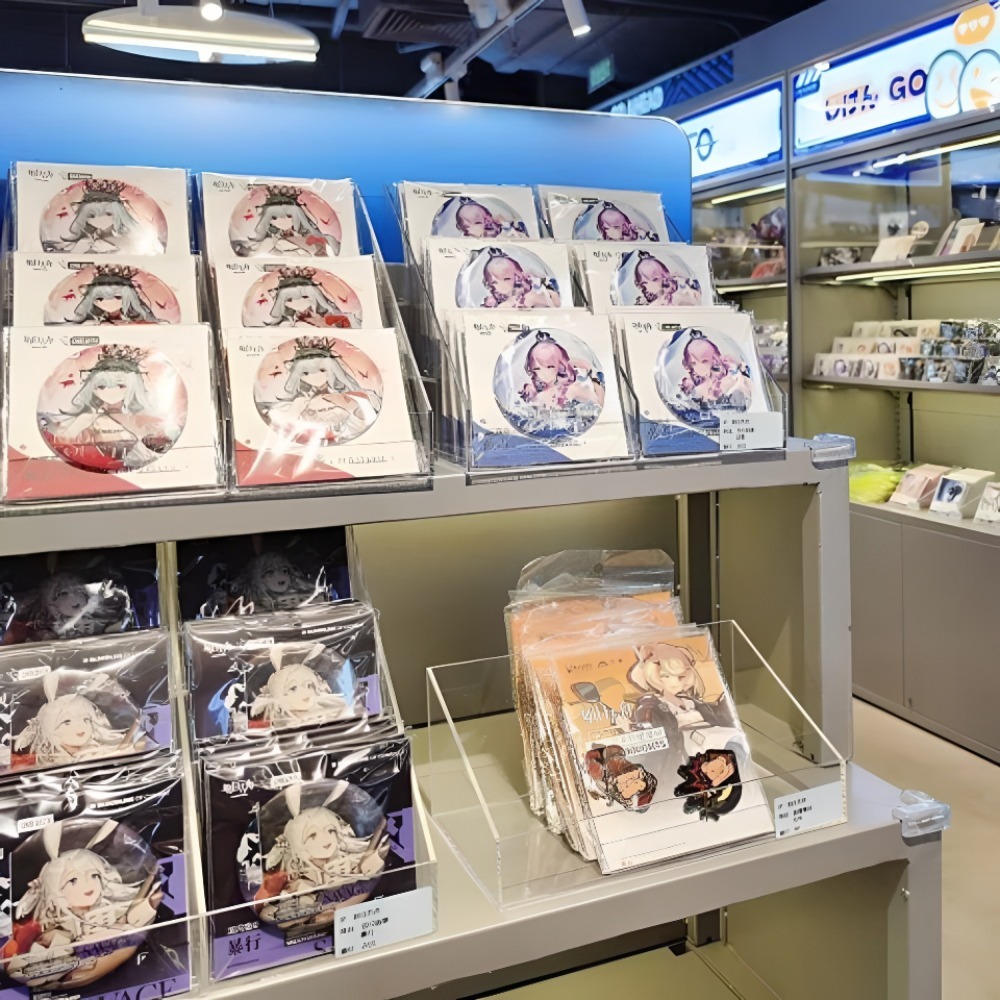
早期穀子消費以線上電商、線下門店 “買貨” 為核心;到 2026 年,完整消費鏈路已經升級為“線上電商 + 線下門店 + 主題快閃 / 痛樓 + 漫展展會 + 文旅聯動 + 餐飲聯名” 的立體化場景矩陣。 成功的專案不再只售賣實物周邊,而是打造沉浸式體驗:IP 主題咖啡館、集章打卡活動、角色人偶巡展、實景 IP 特展,把購買行為延伸為粉絲線下社交、打卡、情感體驗;線下場景反哺線上社交傳播,UGC 內容又帶動商品銷售,形成閉環。單純貨架式售賣門店競爭力持續下降,能否提供獨家內容與社群體驗,成為門店生存分水嶺。
6. 出海開始起步,國穀謀求海外增量
國內頭部 IP 衍生品企業已經開始佈局東南亞等海外市場,將國產 IP 實體周邊輸出。現階段出海尚處於早期階段,挑戰來自海外 IP 版權合規、本地化審美適配、跨境供應鏈、海外管道搭建;但隨著國產動漫、網文在東南亞影響力提升,穀子衍生品出口被視作中國文化貿易的新賽道之一。
7. 政策環境:多地出臺扶持政策,產業逐步規範化
北京、深圳、四川、上海等多地政府已經把穀子 / 二次元文創納入政策扶持框架:四川首次將 “穀子經濟” 寫入省級服務業政策;北京東城區對 IP 衍生開發專案給予最高 300 萬元補貼;深圳將發展穀子經濟納入政府工作報告。政策層面鼓勵 IP 開發、場景打造、國潮文創出海,同時行業也面臨版權保護、盲抽規則、二手市場監管等規範化課題經濟日報。
 二、行業現存核心挑戰
- 同質化競爭與庫存風險突出:大量商家產品趨同,缺少獨家 IP 與原創設計;盲抽、限量模式放大庫存壓力,一旦 IP 熱度回落,極易形成巨額積壓,中小商家抗風險能力弱。
- IP 短視化運營問題:部分從業者將穀子視作內容的後置變現工具,沒有把衍生品納入 IP 全生命週期規劃,IP 熱度一過,周邊業務隨即停滯,難以沉澱長期品牌資產。
- 版權鏈條複雜,盜版、同人灰色地帶難以完全厘清:盜版周邊氾濫;同人衍生、授權邊界模糊,增加企業合規成本。
- 出海產業鏈尚不成熟:國穀出海不是簡單貨物出口,需要匹配海外本地化設計、海外授權、跨境物流、當地管道,整套產業鏈還處在搭建階段。
- 消費理性化帶來市場考驗:消費者告別盲目跟風,對產品工藝、設計、性價比提出更高要求,單純依靠 IP 流量紅利已經很難撬動銷量。
三、2026–2029 中長期發展趨勢預判
本章節為行業研判,並非機構確定性預測。
趨勢 1:市場持續增長,但增長重心從 “擴張數量” 轉向價值提升
大盤規模仍將穩步上行,但不再是遍地開店的粗放時代。未來增量不再來自新開多少門店、SKU 數量擴張,而是單 IP 全品類深度挖掘、高附加值工藝、文化賦能、體驗增值;企業比拼的不再是拿貨能力,而是 IP 策劃、產品設計、事件行銷、社群運營綜合能力。無法建立差異化的中小商家將持續被市場出清,行業頭部集中趨勢進一步加強。
趨勢 2:國產 IP “國穀” 成為增長主引擎,IP 長線運營成為必修課
國產網文、動漫、遊戲 IP 將持續擴大市場占比。行業會逐步拋棄 “短期割韭菜” 的衍生品思路,把穀子開發前置納入 IP 整體規劃:內容創作階段就同步考慮衍生品可開發性,而不是等作品火了之後再倉促做周邊,實現內容與周邊雙向賦能。像閱文好物對《全職高手》《詭秘之主》的運營模式會被更多本土版權方借鑒,圍繞角色生日、重要劇情節點做系列化、分階段產品企劃,拉長 IP 商業生命週期。
趨勢 3:線下業態:從 “賣貨門店” 進化為 IP 沉浸式文化體驗空間
未來穀子線下空間,商品銷售只是功能之一,核心是粉絲同好社交、打卡、主題活動的文化場所。單純鋪貨型門店生存空間持續收窄;主題快閃、IP 特展、商圈 “痛樓”、文旅聯動會成為主流形態;門店會更多結合集章、人偶互動、限定線下專屬周邊、IP 沙龍活動,用體驗帶動商品轉化。商圈也會不再盲目引入穀店,而是追求 IP 內容品質與整體商圈定位匹配。
趨勢 4:線上線下一體化,私域社群、UGC 社交成為運營關鍵
線上電商不再只是成交管道,社群運營、二創激勵、粉絲共創會成為穀子運營重要一環;線上 UGC 打卡內容反哺線下活動,線下活動素材回流線上傳播,線上線下閉環會成為頭部專案的標準打法。AI 工具也會逐步滲透:AI 輔助柄圖生成、個性化定制周邊,但同時 AI 生成衍生品的版權問題也亟待配套規則完善。
趨勢 5:國穀出海逐步提速,東南亞作為第一站,從貨物出口升級文化輸出
隨著國產網文、動漫在東南亞滲透率持續走高,國產穀子衍生品出海會進入加速期。初期會以東南亞為核心試點市場;出海將不再只是簡單把國內產品直接外銷,需要做本地化審美調整、適配當地法規,搭建海外授權、管道、售後完整鏈路。穀子出口將不止是消費品貿易,更是中國 IP 文化對外傳播的載體。
趨勢 6:行業監管規範化加速,版權、盲抽、二手交易規則持續完善
伴隨產業規模擴大,監管、行業自律會同步跟進:IP 授權溯源、盜版打擊、盲抽概率公示、二手交易市場規範會逐步落地。合規能力會成為企業核心門檻,灰色同人、無授權衍生品生存空間會被壓縮,推動行業走向良性有序發展。
四、結語
2026 年的中國穀子經濟,處在一個非常典型的 “泡沫出清、內核夯實” 的轉型節點:市場規模依舊保持千億級增長,但過去 “開店即賺錢” 的紅利期徹底結束。行業的競爭維度,已經從拿貨、鋪貨、拼價格,升級到 IP 全生命週期策劃、產品原創力、沉浸式場景運營、供應鏈與版權合規綜合實力的較量。 國產 IP “國穀” 的崛起是本輪週期最大變數;未來能夠穿越週期的企業,不再是單純的周邊零售商,而是懂內容、懂粉絲、懂實體產品、懂線上線下聯動的 IP 綜合運營商。而線下門店也會完成自我進化,從貨架賣場,變成 Z 世代年輕人的興趣文化社交空間。中長期看,隨著國產 IP 內容實力提升、出海鏈路完善,穀子經濟有望從國內情緒消費賽道,成長為中國數字文化貿易的新出口。
數據來源:艾媒諮詢《2025-2029 年中國情緒經濟消費趨勢洞察報告》,經濟日報、新眸、36 氪行業調研,閱文集團財報公開披露數據。
熱門頭條新聞
- 《天機行:古朝之影》正式公開:蔡明宏領銜打造盛唐國風回合制 RPG
- 2026 中國穀子經濟(二次元 IP 衍生品)市場觀察
- Newzoo 預測 2026 年末全球遊戲市場規模將達 2139 億美元,存量運營與爆款 IP 成為下半年核心驅動力
- GamesMarket 2026 行業領袖調研:Arrowhead CEO 剖析歐洲遊戲產業挑戰、韌性與未來展望
- AI 漫劇行業進入持證上崗時代:版權歸屬成為產業高質量發展核心命題
- 歐洲動畫 IP 授權新模式:前置嵌入創作流程,打造長效動畫 IP 宇宙
- Insight ’26:首屆後期製作與視效商業大會將於倫敦舉辦
- 《收割者:諸神已死》官宣 2027 年 2 月搶先體驗