Newzoo 预测 2026 年末全球游戏市场规模将达 2139 亿美元,存量运营与爆款 IP 成为下半年核心驱动力
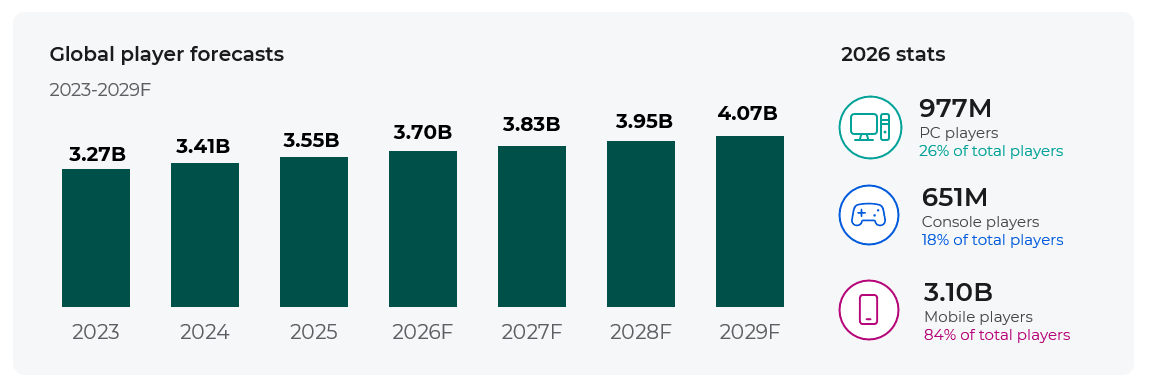
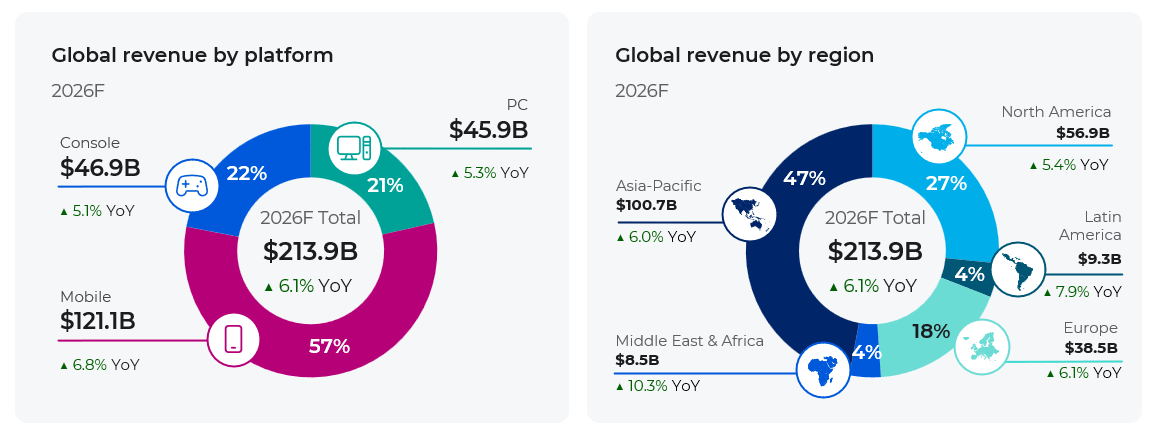
全球知名游戏数据分析机构 Newzoo 在科隆 Gamescom 2026 大会上发布《2026 全球游戏市场报告》初步预测数据:2026 年全年全球游戏市场收入将达到 2139 亿美元,同比增长 6.1%,创下行业收入新的历史高点Newzoo。全球游戏玩家总数预计在 2026 年末增长至37 亿人,同比提升 4.4%,收入增速持续高于玩家数量增速,预示行业增长逻辑已经从过去的扩张新增用户,转向存量玩家的深度留存、长线运营与价值挖掘。报告同时拆解移动端、主机、PC 三大平台的差异化走势,分析《GTA VI》等重磅产品对下半年大盘的拉动效应,以及硬件成本上行等全行业共同面临的压力。完整报告将于 2026 年 9 月 10 日正式对外发布。
一、2026 年末大盘与分平台核心预测数据
2026 年三大游戏平台全部实现正向增长,但各平台增长驱动因素、发展逻辑出现明显分化:
- 移动端(Mobile):1211 亿美元,同比 + 6.8%,依旧是第一大细分市场,占全球总收入 57%。移动赛道增长进一步向少数头部企业集中,腾讯、Roblox 等少数厂商吃下大部分增量;超休闲模式红利消退,混合休闲、长线 Live-Service 产品成为主流方向。
- 主机平台(Console):469 亿美元,同比 + 5.1%。主机板块最大变量来自 Rockstar 定于2026 年 11 月上线的《GTA VI》(仅登陆 PS5、Xbox Series X|S)。受该重磅大作驱动,主机端完整游戏买断消费预计同比大涨 5%,是全部商业模式当中增速最高;同时作品有望推动存量次世代主机硬件换机潮,扩大 PS5 与 Xbox Series X|S 装机基数。Newzoo 特别提示,2026 主机大盘预测建立在《GTA VI》如期发售的基础之上,如果出现跳票,主机板块存在同比下滑风险。
- PC 平台:459 亿美元,同比 + 5.3%。PC 市场在 2025 年实现 12% 的高增长之后,2026 年增速有所回落。PC 市场具备显著长尾特征,收入并不完全依赖头部爆款,大量独立游戏、中期价位作品持续贡献流水;DLC、更新包、促销折扣可以让游戏在发布数月乃至数年后持续产生收入。
市场格局新变化:2026 年主机市场 469 亿美元规模,将在统计口径上小幅超过 PC 端 459 亿美元,这也是 Newzoo 统计历史上主机年度收入首次超越 PC 板块。
二、区域市场预测:两大市场占据半壁江山,新兴市场增速亮眼
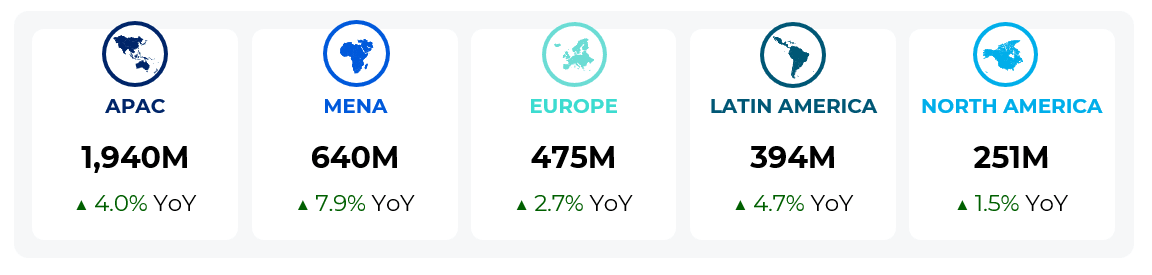
从地域维度看,全球消费力量高度集中,同时新兴市场展现增长潜力:
- 亚太地区:全年游戏消费规模预计1007 亿美元,同比 + 6%,依旧是全球第一大区域市场。中国与美国两国合计贡献全球 52% 游戏消费者支出,超过全球总市场的一半,两大国家的产品表现直接左右全球大盘走向Newzoo。
- 北美市场:569 亿美元,同比 + 5.4%;成熟市场用户基数已经见顶,增长依靠现有玩家付费深度提升。
- 中东与非洲市场:增速领跑全球,同比增长3%,规模达到 85 亿美元;年轻人口结构带来持续新增玩家,是未来重要增量。
- 欧洲、拉美市场保持稳健个位数增长。
三、2026 下半年至年末,全球游戏市场五大核心发展趋势
本章节结合 Newzoo 公开报告、行业访谈,对下半年-年末行业演化路径做趋势研判,部分属于行业分析,非官方确定性结论。
趋势 1:增长逻辑彻底切换:从 “抢新玩家” 走向 “深耕存量用户价值”
玩家总量增速放缓,新增用户红利逐步见顶。Newzoo 市场情报总监 Emmanuel Rosier 指出:行业未来增长不再依靠不断获取全新玩家,核心命题变成留住已经入局的用户,提升活跃度、付费意愿,把用户锁定在自身产品生态之内。 无论是移动端 Live-Service 持续版本更新,主机大作的多人线上模式、DLC 内容,还是 PC 平台老游戏依靠更新、促销实现长尾收入,全部都是这套逻辑的落地体现。单纯依靠一次性首发爆发的商业模型风险持续抬升。
趋势 2:下半年大盘高度绑定重磅 3A 爆款,《GTA VI》成为最大变量
2026 年四季度主机板块的景气度高度依赖 11 月《GTA VI》的如期上线。该作不仅拉动买断游戏销售收入,还会带动次世代主机硬件销售、后续多人模式长线流水;同时也会产生 “虹吸效应”:作品发售后数周之内,玩家注意力与预算会向该产品集中,分流同期其他主机新作的消费空间。 这也折射主机赛道的结构性特征:主机大盘高度依赖少数顶级 IP 大作,爆款可以抬升整个板块,一旦重磅作品延期,板块会面临增长失速风险。
趋势 3:市场集中度进一步提升,头部 IP、头部厂商收割大部分增量
全球游戏行业 “强者恒强” 的态势在 2026 下半年进一步强化。
- 移动端:增长向少数巨头收拢,中小团队突围难度加大;超休闲流量红利消退,需要具备长线运营能力才能存活。
- 主机端:高昂的 3A 研发成本,迫使资源向少数成熟 IP 集中;
- PC 端虽然长尾生态相对健康,但流量、曝光资源也持续向头部新品与常青 Live-Service 作品倾斜。 对于新立项项目,仅仅完成产品上线已经远远不够,能否构建长线运营体系、持续维系用户社群,成为项目能否生存的关键。
趋势 4:硬件与供应链成本上行,成为跨平台全行业共同阻力
内存、存储元器件成本持续走高,成为移动端、主机、PC 全平台共同的外部挑战。
- 主机:索尼、微软相继上调硬件售价;下一代主机原定研发节奏受到物料成本扰动,新硬件面世时间存在延后风险;硬件涨价会抑制普通消费者的换机意愿。
- PC:硬件门槛抬升,对配置有高要求的新大作,会阻碍存量 PC 玩家升级设备;大量玩家继续使用旧设备,偏好运行配置要求更低的老游戏。
- 移动端:安卓设备整体成本上涨,挤压新兴市场获取新用户的空间;免费 F2P 模式可以部分对冲硬件压力,但也进一步抬高买量与运营的综合成本。 元器件成本压力会传导至游戏研发、硬件采购、用户获取全链条,2026 年末至 2027,成本管控将是所有厂商必须面对的课题。
趋势 5:不同平台差异化发展路径更加清晰
- 移动端:规模最大,但赢者通吃,依靠混合休闲、长线服务驱动增长;
- 主机端:爆款驱动,IP 为王,重磅 3A 作品决定季度景气,硬件与软件相互带动;
- PC 端:长尾价值突出,独立游戏、中型项目拥有生存空间,收入不单纯依赖首发,依靠更新、折扣、DLC 实现跨年持续变现。平台之间不再简单互相替代,而是形成分工互补,跨端、多端互通会成为头部 IP 的标准配置。
四、行业风险与后续观察重点
- 《GTA VI》的交付风险:2026 主机板块预测建立在 11 月准时发售的前提。如果出现延期,主机完整游戏收入 17.5% 的高增速预期将落空,主机全年大盘存在同比走弱风险Newzoo。
- 成本持续上行的连锁影响:存储芯片、零部件价格居高不下,可能倒逼厂商进一步压缩中腰部项目预算,行业加速出清。
- 区域分化风险:中美占据全球过半消费,但两大市场监管、用户偏好完全不同;中东、非洲虽然增速高,但变现、支付基建仍存在现实障碍,高增速不等于高利润。
- 存量竞争下的获客成本抬升:新增玩家见顶,各家厂商争夺同一批存量用户,买量、营销成本持续走高,进一步挤压中小团队生存空间。
结语
根据 Newzoo 的测算,2026 年末全球游戏市场将站上 2139 亿美元新台阶,但繁荣数字的背后,行业底层逻辑已经发生深刻转变:新增用户红利逐步消退,存量运营、长线 IP、成本管控成为决定企业成败的核心要素。2026 下半年,《GTA VI》将是影响四季度全球游戏行业最重要的变量,它不仅决定主机板块年度表现,也会为整个行业验证顶级 3A IP 在当下市场环境中的商业天花板。同时,元器件成本上涨、市场集中度提升等结构性挑战,将贯穿 2026 年末延续至 2027 年。完整的《2026 全球游戏市场报告》将于 9 月 10 日正式发布。
数据来源:Newzoo《2026 Global Games Market Report》预览版,Gamescom 2026 公开演讲;第三方行业分析 MobileGamer.biz、GameWorldObserver。
熱門頭條新聞
- 2026 暑期国漫市场全景复盘:院线动画票房走高,长视频年番承压,AI 漫剧迎来爆发扩盘
- 《天机行:古朝之影》正式公开:蔡明宏领衔打造盛唐国风回合制 RPG
- 2026 中国谷子经济(二次元 IP 衍生品)市场观察
- Newzoo 预测 2026 年末全球游戏市场规模将达 2139 亿美元,存量运营与爆款 IP 成为下半年核心驱动力
- GamesMarket 2026 行业领袖调研:Arrowhead CEO 剖析欧洲游戏产业挑战、韧性与未来展望
- AI 漫剧行业进入持证上岗时代:版权归属成为产业高质量发展核心命题
- 欧洲动画 IP 授权新模式:前置嵌入创作流程,打造长效动画 IP 宇宙
- Insight ’26:首届后期制作与视效商业大会将于伦敦举办