Newzoo 預測 2026 年末全球遊戲市場規模將達 2139 億美元,存量運營與爆款 IP 成為下半年核心驅動力
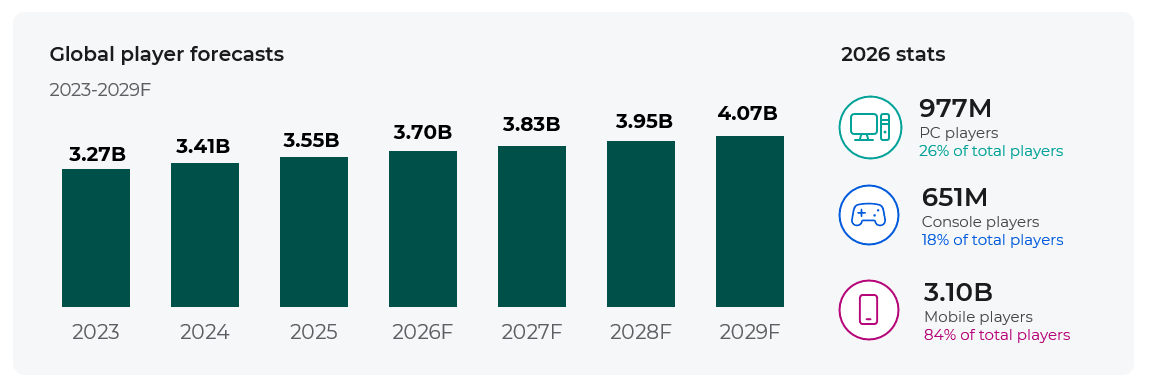
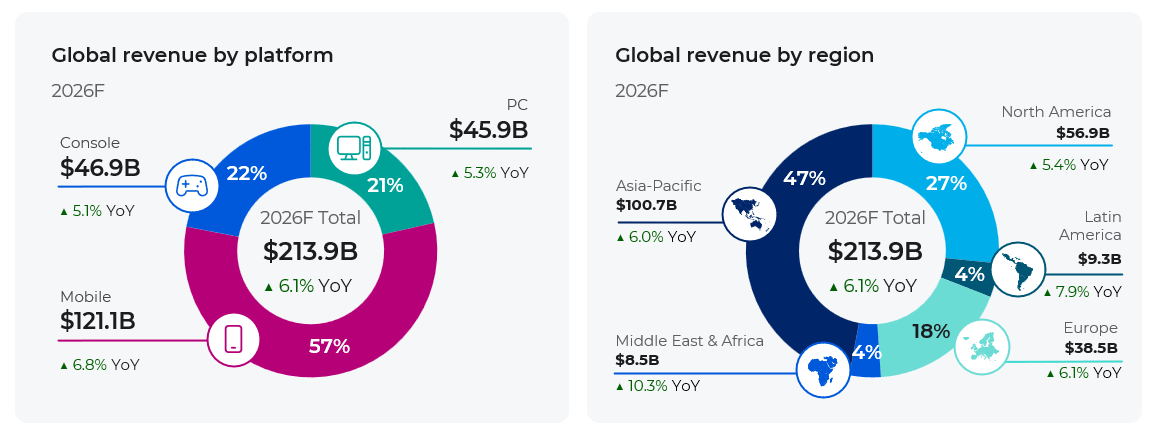
全球知名遊戲數據分析機構 Newzoo 在科隆 Gamescom 2026 大會上發佈《2026 全球遊戲市場報告》初步預測數據:2026 年全年全球遊戲市場收入將達到 2139 億美元,同比增長 6.1%,創下行業收入新的歷史高點Newzoo。全球遊戲玩家總數預計在 2026 年末增長至37 億人,同比提升 4.4%,收入增速持續高於玩家數量增速,預示行業增長邏輯已經從過去的擴張新增用戶,轉向存量玩家的深度留存、長線運營與價值挖掘。報告同時拆解移動端、主機、PC 三大平臺的差異化走勢,分析《GTA VI》等重磅產品對下半年大盤的拉動效應,以及硬體成本上行等全行業共同面臨的壓力。完整報告將於 2026 年 9 月 10 日正式對外發佈。
一、2026 年末大盤與分平臺核心預測數據
2026 年三大遊戲平臺全部實現正向增長,但各平臺增長驅動因素、發展邏輯出現明顯分化:
- 移動端(Mobile):1211 億美元,同比 + 6.8%,依舊是第一大細分市場,占全球總收入 57%。移動賽道增長進一步向少數頭部企業集中,騰訊、Roblox 等少數廠商吃下大部分增量;超休閒模式紅利消退,混合休閒、長線 Live-Service 產品成為主流方向。
- 主機平臺(Console):469 億美元,同比 + 5.1%。主機板塊最大變數來自 Rockstar 定於2026 年 11 月上線的《GTA VI》(僅登陸 PS5、Xbox Series X|S)。受該重磅大作驅動,主機端完整遊戲買斷消費預計同比大漲 5%,是全部商業模式當中增速最高;同時作品有望推動存量次世代主機硬體換機潮,擴大 PS5 與 Xbox Series X|S 裝機基數。Newzoo 特別提示,2026 主機大盤預測建立在《GTA VI》如期發售的基礎之上,如果出現跳票,主機板塊存在同比下滑風險。
- PC 平臺:459 億美元,同比 + 5.3%。PC 市場在 2025 年實現 12% 的高增長之後,2026 年增速有所回落。PC 市場具備顯著長尾特徵,收入並不完全依賴頭部爆款,大量獨立遊戲、中期價位作品持續貢獻流水;DLC、更新包、促銷折扣可以讓遊戲在發佈數月乃至數年後持續產生收入。
市場格局新變化:2026 年主機市場 469 億美元規模,將在統計口徑上小幅超過 PC 端 459 億美元,這也是 Newzoo 統計歷史上主機年度收入首次超越 PC 板塊。
二、區域市場預測:兩大市場佔據半壁江山,新興市場增速亮眼
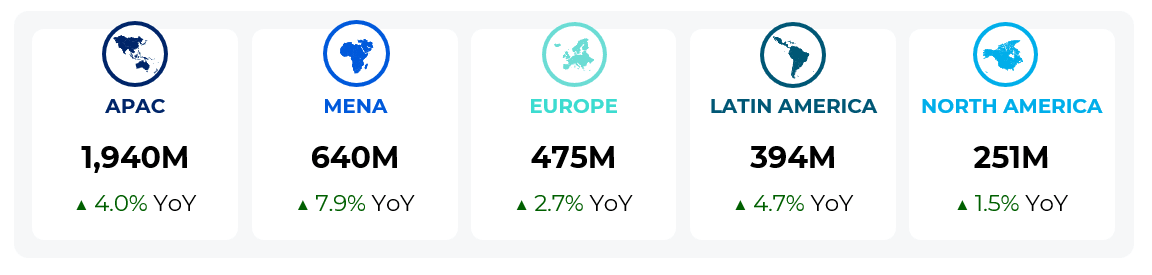
從地域維度看,全球消費力量高度集中,同時新興市場展現增長潛力:
- 亞太地區:全年遊戲消費規模預計1007 億美元,同比 + 6%,依舊是全球第一大區域市場。中國與美國兩國合計貢獻全球 52% 遊戲消費者支出,超過全球總市場的一半,兩大國家的產品表現直接左右全球大盤走向。
- 北美市場:569 億美元,同比 + 5.4%;成熟市場用戶基數已經見頂,增長依靠現有玩家付費深度提升。
- 中東與非洲市場:增速領跑全球,同比增長3%,規模達到 85 億美元;年輕人口結構帶來持續新增玩家,是未來重要增量。
- 歐洲、拉美市場保持穩健個位數增長。
三、2026 下半年至年末,全球遊戲市場五大核心發展趨勢
本章節結合 Newzoo 公開報告、行業訪談,對下半年-年末行業演化路徑做趨勢研判,部分屬於行業分析,非官方確定性結論。
趨勢 1:增長邏輯徹底切換:從 “搶新玩家” 走向 “深耕存量用戶價值”
玩家總量增速放緩,新增用戶紅利逐步見頂。Newzoo 市場情報總監 Emmanuel Rosier 指出:行業未來增長不再依靠不斷獲取全新玩家,核心命題變成留住已經入局的用戶,提升活躍度、付費意願,把用戶鎖定在自身產品生態之內。 無論是移動端 Live-Service 持續版本更新,主機大作的多人線上模式、DLC 內容,還是 PC 平臺老遊戲依靠更新、促銷實現長尾收入,全部都是這套邏輯的落地體現。單純依靠一次性首發爆發的商業模型風險持續抬升。
趨勢 2:下半年大盤高度綁定重磅 3A 爆款,《GTA VI》成為最大變數
2026 年四季度主機板塊的景氣度高度依賴 11 月《GTA VI》的如期上線。該作不僅拉動買斷遊戲銷售收入,還會帶動次世代主機硬體銷售、後續多人模式長線流水;同時也會產生 “虹吸效應”:作品發售後數周之內,玩家注意力與預算會向該產品集中,分流同期其他主機新作的消費空間。 這也折射主機賽道的結構性特徵:主機大盤高度依賴少數頂級 IP 大作,爆款可以抬升整個板塊,一旦重磅作品延期,板塊會面臨增長失速風險。
趨勢 3:市場集中度進一步提升,頭部 IP、頭部廠商收割大部分增量
全球遊戲行業 “強者恒強” 的態勢在 2026 下半年進一步強化。
- 移動端:增長向少數巨頭收攏,中小團隊突圍難度加大;超休閒流量紅利消退,需要具備長線運營能力才能存活。
- 主機端:高昂的 3A 研發成本,迫使資源向少數成熟 IP 集中;
- PC 端雖然長尾生態相對健康,但流量、曝光資源也持續向頭部新品與常青 Live-Service 作品傾斜。 對於新立項專案,僅僅完成產品上線已經遠遠不夠,能否構建長線運營體系、持續維繫用戶社群,成為專案能否生存的關鍵。
趨勢 4:硬體與供應鏈成本上行,成為跨平臺全行業共同阻力
記憶體、存儲元器件成本持續走高,成為移動端、主機、PC 全平臺共同的外部挑戰。
- 主機:索尼、微軟相繼上調硬體售價;下一代主機原定研發節奏受到物料成本擾動,新硬體面世時間存在延後風險;硬體漲價會抑制普通消費者的換機意願。
- PC:硬體門檻抬升,對配置有高要求的新大作,會阻礙存量 PC 玩家升級設備;大量玩家繼續使用舊設備,偏好運行配置要求更低的老遊戲。
- 移動端:安卓設備整體成本上漲,擠壓新興市場獲取新用戶的空間;免費 F2P 模式可以部分對沖硬體壓力,但也進一步抬高買量與運營的綜合成本。 元器件成本壓力會傳導至遊戲研發、硬體採購、用戶獲取全鏈條,2026 年末至 2027,成本管控將是所有廠商必須面對的課題。
趨勢 5:不同平臺差異化發展路徑更加清晰
- 移動端:規模最大,但贏者通吃,依靠混合休閒、長線服務驅動增長;
- 主機端:爆款驅動,IP 為王,重磅 3A 作品決定季度景氣,硬體與軟體相互帶動;
- PC 端:長尾價值突出,獨立遊戲、中型專案擁有生存空間,收入不單純依賴首發,依靠更新、折扣、DLC 實現跨年持續變現。平臺之間不再簡單互相替代,而是形成分工互補,跨端、多端互通會成為頭部 IP 的標準配置。
四、行業風險與後續觀察重點
- 《GTA VI》的交付風險:2026 主機板塊預測建立在 11 月準時發售的前提。如果出現延期,主機完整遊戲收入 17.5% 的高增速預期將落空,主機全年大盤存在同比走弱風險。
- 成本持續上行的連鎖影響:存儲晶片、零部件價格居高不下,可能倒逼廠商進一步壓縮中腰部專案預算,行業加速出清。
- 區域分化風險:中美佔據全球過半消費,但兩大市場監管、用戶偏好完全不同;中東、非洲雖然增速高,但變現、支付基建仍存在現實障礙,高增速不等於高利潤。
- 存量競爭下的獲客成本抬升:新增玩家見頂,各家廠商爭奪同一批存量用戶,買量、行銷成本持續走高,進一步擠壓中小團隊生存空間。
結語
根據 Newzoo 的測算,2026 年末全球遊戲市場將站上 2139 億美元新臺階,但繁榮數字的背後,行業底層邏輯已經發生深刻轉變:新增用戶紅利逐步消退,存量運營、長線 IP、成本管控成為決定企業成敗的核心要素。2026 下半年,《GTA VI》將是影響四季度全球遊戲行業最重要的變數,它不僅決定主機板塊年度表現,也會為整個行業驗證頂級 3A IP 在當下市場環境中的商業天花板。同時,元器件成本上漲、市場集中度提升等結構性挑戰,將貫穿 2026 年末延續至 2027 年。完整的《2026 全球遊戲市場報告》將於 9 月 10 日正式發佈。
數據來源:Newzoo《2026 Global Games Market Report》預覽版,Gamescom 2026 公開演講;第三方行業分析 MobileGamer.biz、GameWorldObserver。
熱門頭條新聞
- 2026 暑期國漫市場全景複盤:院線動畫票房走高,長視頻年番承壓,AI 漫劇迎來爆發擴盤
- 《天機行:古朝之影》正式公開:蔡明宏領銜打造盛唐國風回合制 RPG
- 2026 中國穀子經濟(二次元 IP 衍生品)市場觀察
- Newzoo 預測 2026 年末全球遊戲市場規模將達 2139 億美元,存量運營與爆款 IP 成為下半年核心驅動力
- GamesMarket 2026 行業領袖調研:Arrowhead CEO 剖析歐洲遊戲產業挑戰、韌性與未來展望
- AI 漫劇行業進入持證上崗時代:版權歸屬成為產業高質量發展核心命題
- 歐洲動畫 IP 授權新模式:前置嵌入創作流程,打造長效動畫 IP 宇宙
- Insight ’26:首屆後期製作與視效商業大會將於倫敦舉辦